



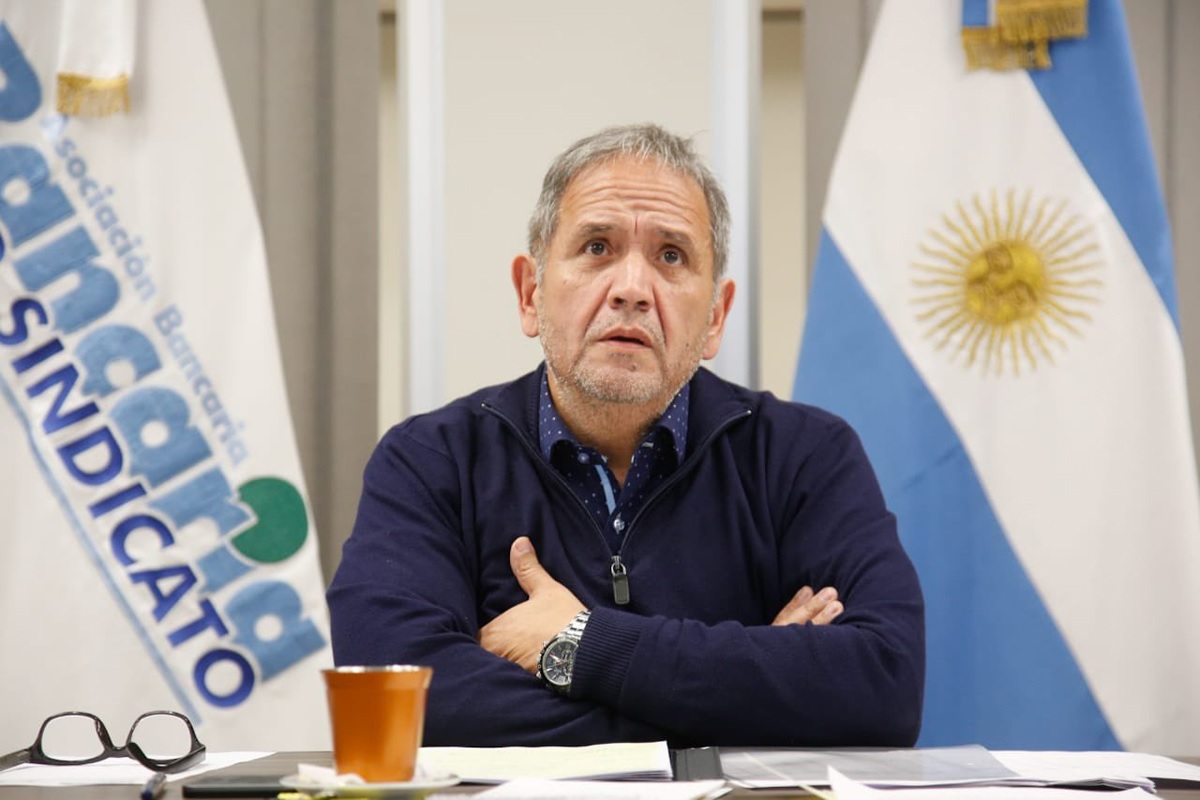
-¿Me gustaría saber su balance sobre cómo está transcurriendo el día de paro?
La medida de fuerza se inició desde las 8 de la mañana en el interior del país, que es el horario en el que abren los bancos. Fue una medida con altísimo acatamiento y está transcurriendo en paz, tranquilos, y haciendo uso de nuestro derecho de ejercer una huelga y una protesta, ante una situación de que no hemos podido cerrar una paritaria que finalizó en diciembre de 2021. Y al día de hoy no se ha logrado un acuerdo.
En el caso de no llegar a un acuerdo, ¿Seguiría el paro?
Preferiría tener el optimismo de pensar, que podemos llegar a un acuerdo. Nosotros vamos a intentar dialogar nuevamente mañana con algunas de las cámaras y, así, tratar de avanzar. Teníamos un principio de acuerdo con la Asociación de Bancos Públicos y Privados (ABAPPRA), la cámara que lidera la negociación.
Los bancos privados, tanto internacionales como locales, cuando llegaron a la mesa de reunión modificaron la propuesta. La cámara que negocia es la de los bancos públicos y, después entre ellos, tratan de articular los detalles. No teníamos un acuerdo pero faltaban y eso se trastocó ayer. Estábamos cerca del 60%, lo bajaron a 55%, en el medio de la reunión, y luego particionaron ese acuerdo entre cinco y siete pagos, con lo cual quedamos, como mínimo, siete meses por debajo de la inflación y, por eso, se decidió continuar con la medida prevista. Espero que podamos retomar la discusión que teníamos el día martes, donde teníamos varios principios de acuerdo y podamos resolverlo la semana que viene.
¿Cuál es su visión del papel que van a tener las apps como Ualá en el futuro bancario y cómo esto afectaría el empleo de los bancarios?
Tiene significación o impacto en el empleo porque son empresas que al no tener salario bancarios ni costos de regulación del Banco Central de la República Argentina, participan del mercado financiero con determinadas ventajas que un banco no tiene. En algunos casos, por la Ley de Conocimiento, tienen hasta beneficios impositivos. Creemos que no sólo desde el aspecto del encuadramiento sindical, deberían ser trabajadores bancarios porque realizan operaciones financieras, sino que también debería existir un marco regulatorio, por los costos de regulación y que compitan en igualdad de condiciones con un banco y porque son muchos activos financieros que están por fuera del circuito de regulación y pueden ocasionar un problema en las finanzas y en la economía.
Los bancos privados, tanto internacionales como locales, cuando llegaron a la mesa de reunión modificaron la propuesta. La cámara que negocia es la de los bancos públicos y, después entre ellos, tratan de articular los detalles. No teníamos un acuerdo pero faltaban y eso se trastocó ayer. Estábamos cerca del 60%, lo bajaron a 55%, en el medio de la reunión, y luego particionaron ese acuerdo entre cinco y siete pagos, con lo cual quedamos, como mínimo, siete meses por debajo de la inflación y, por eso, se decidió continuar con la medida prevista. Espero que podamos retomar la discusión que teníamos el día martes, donde teníamos varios principios de acuerdo y podamos resolverlo la semana que viene.
¿Cuál es su visión del papel que van a tener las apps como Ualá en el futuro bancario y cómo esto afectaría el empleo de los bancarios?
Tiene significación o impacto en el empleo porque son empresas que al no tener salario bancarios ni costos de regulación del Banco Central de la República Argentina, participan del mercado financiero con determinadas ventajas que un banco no tiene. En algunos casos, por la Ley de Conocimiento, tienen hasta beneficios impositivos. Creemos que no sólo desde el aspecto del encuadramiento sindical, deberían ser trabajadores bancarios porque realizan operaciones financieras, sino que también debería existir un marco regulatorio, por los costos de regulación y que compitan en igualdad de condiciones con un banco y porque son muchos activos financieros que están por fuera del circuito de regulación y pueden ocasionar un problema en las finanzas y en la economía.